

 유튜브
 카톡상담
 전화상담
 온라인 상담
 오시는 길
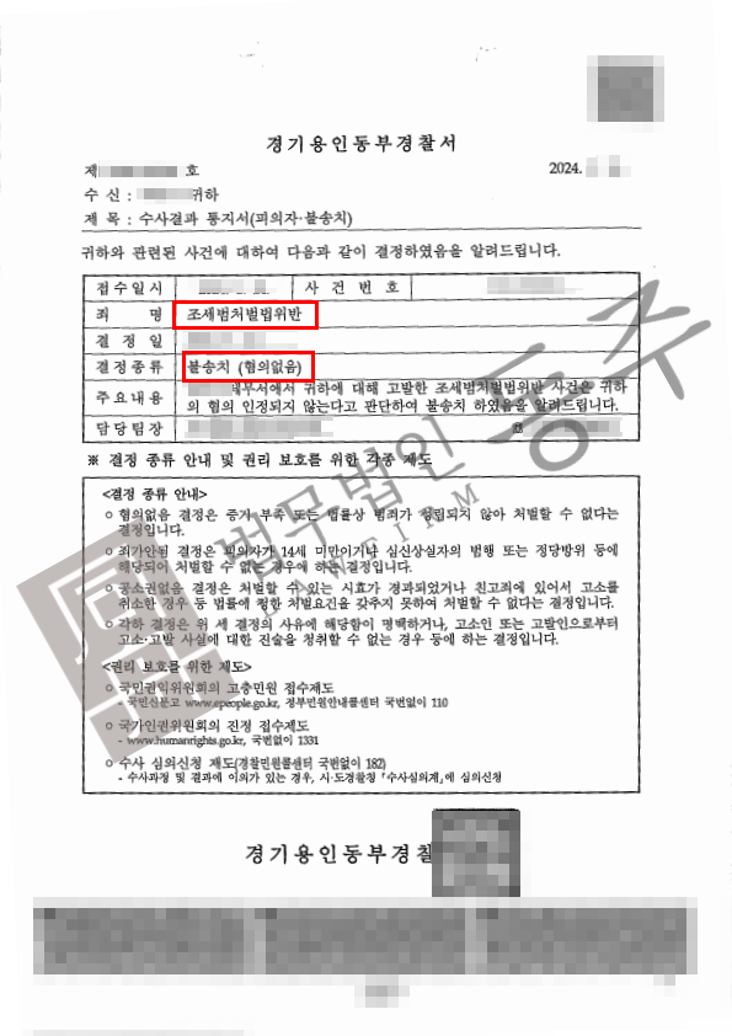
허위세금계산서발행 혐의없음 - 세무서 고발 사안, 경찰조사 과정에서 무혐의 방어 성공
의뢰인께서는 인력공급업을 운영하는 과정에서 '인력을 현장에 공급하지 않았음에도 세금계산서를 발행, 허위세금계산서발행으로 조세범처벌법을 위반하였다'는 의심을 받고 세무서로부터 고발조치되었습니다.
그러나 서류상 미비한 점이 있었을 뿐 실질 거래는 존재하였으므로, 억울한 부분을 충분히 항변하고자 법무법인동주를 찾아주셨습니다.
조세범처벌법 제10조(세금계산서의 발급의무 위반 등)
(중략)
③ 재화 또는 용역을 공급하지 아니하거나 공급받지 아니하고 다음 각 호의 어느 하나에 해당하는 행위를 한 자는 3년 이하의 징역 또는 공급가액에 부가가치세의 세율을 적용하여 계산한 세액의 3배 이하에 상당하는 벌금에 처한다.
1. 「부가가치세법」에 따른 세금계산서를 발급하거나 발급받은 행위
2. 「소득세법」 및 「법인세법」에 따른 계산서를 발급하거나 발급받은 행위
3. 「부가가치세법」에 따른 매출ㆍ매입처별 세금계산서합계표를 거짓으로 기재하여 제출한 행위
4. 「소득세법」 및 「법인세법」에 따른 매출ㆍ매입처별계산서합계표를 거짓으로 기재하여 제출한 행위
이 사건이 형사사건화 된 계기가 '세무서의 고발'이었기 때문에 조력을 제공할 당시 사건 대응에 불리함이 많았습니다. 그러나 의뢰인과의 심층면담을 통해 의뢰인께서 억울하게 느끼시는 부분을 충분히 전달받았기 때문에, 이를 강조하는 방향으로 대응하였습니다.
구체적으로는 의뢰인께서 사정상 근로계약서 등의 자료를 보관하지 못했던 사정을 충분히 설명하였고, 실제 인력공급이 있었음을 밝힐 수 있는 자료 등을 준비하였습니다. 이러한 내용을 기초로 "자료가 미비할 뿐, 실질거래가 있었으므로 허위세금계산서발행을 한 것은 아니다'는 점을 주요 주장으로 대응하였습니다.
경찰은 이 사건에 대해 혐의없음(불송치) 종결처리 하였습니다. 세무서 고발에도 불구하고 혐의를 완벽히 벗었다는 점에 의의가 있는 사건이었습니다.
법무법인 동주는 사기, 횡령, 배임, 보이스피싱, 조세범처벌법위반 등 다양한 재산/경제사건을 다수 수행해 온 경험을 바탕으로,
- 고소 · 고발 사건에 대한 초기 사건대응전략 수립
- 경찰조사 동행 등 수사과정에서의 실질적 대응
- 재판(1심, 2심, 3심)단계에서의 변호인의 역할 수행
- 체포 · 구속 및 압수수색 대응
- 추징 · 배상명령 방어
- 민사소송 대응
등 상황에 맞춘 세밀한 조력을 드리고 있습니다.
나아가 동주를 만난 일이 의뢰인의 삶에 터닝포인트가 될 수 있도록,
조력 과정 및 이후에 치료 · 재활 프로그램을 이용할 수 있는 연계 시스템 또한 구축하고 있습니다.